"이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다."
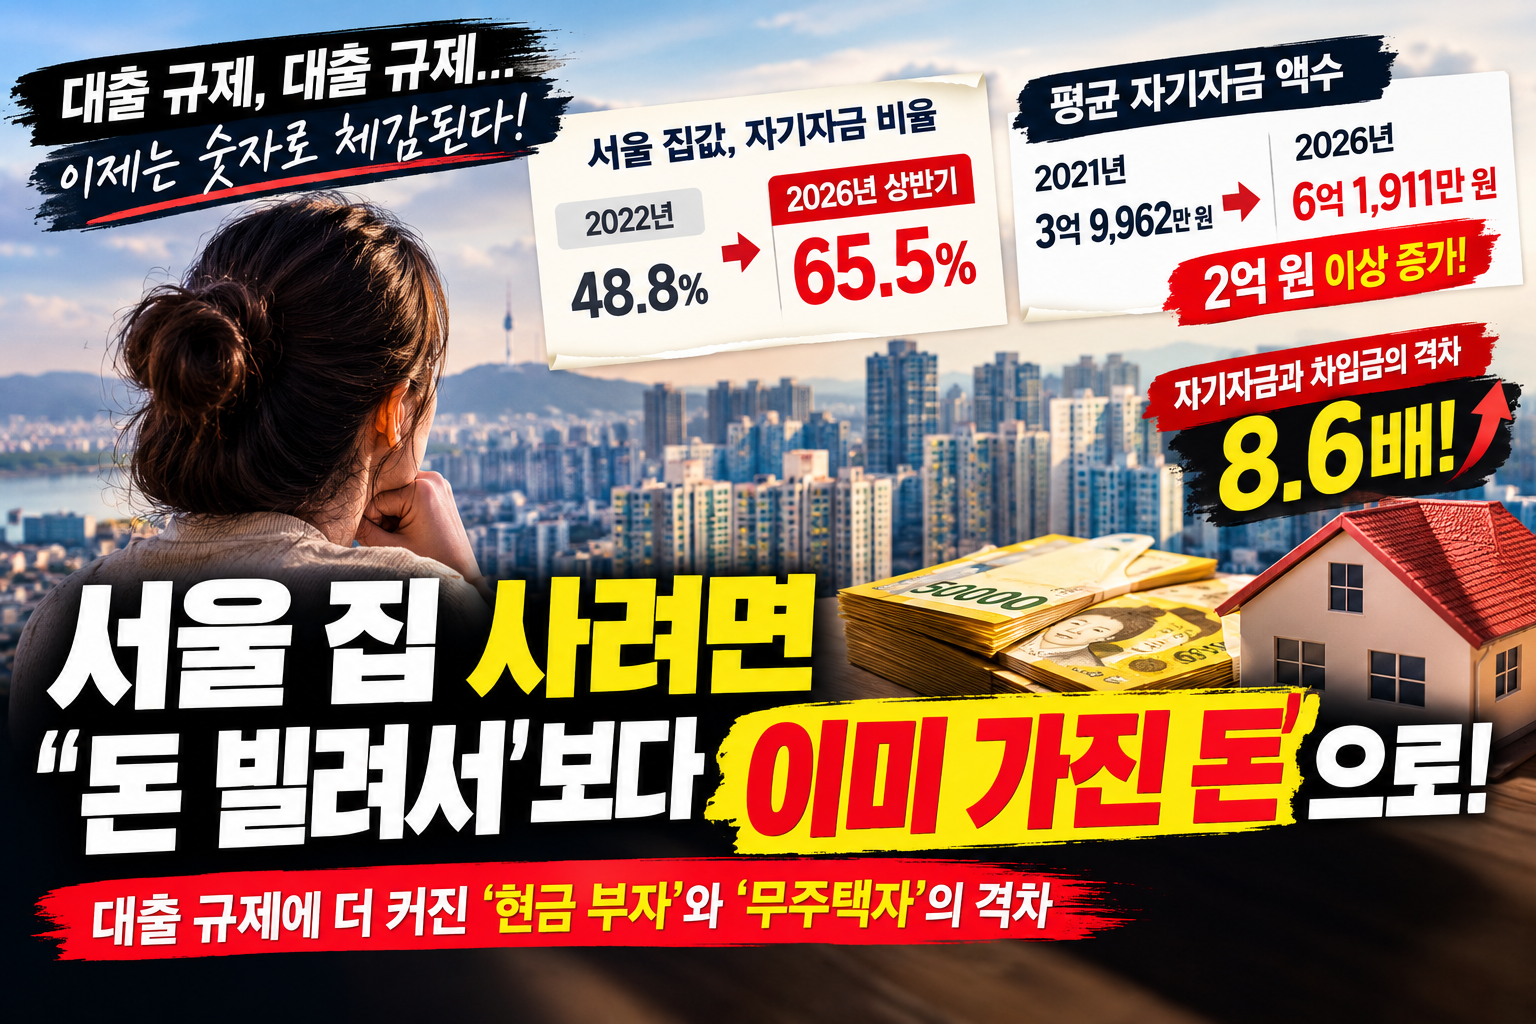
요즘 부동산 뉴스 보면 다들 "대출 규제, 대출 규제" 노래를 부르는데, 숫자로 직접 보니 체감이 확 다르다.
국회 국토교통위 정희용 의원실이 국토교통부 자료를 분석한 결과, 올해 상반기 서울에서 집을 산 사람들이 집값의 **65.5%를 자기자금(현금성 자산)**으로 마련했다고 한다. 나머지 34.5%만 대출 같은 차입금으로 채웠다는 뜻. 결론부터 말하면, 이제 서울에서 집 사려면 "돈 빌려서 산다"보다 "이미 가진 돈으로 산다"에 훨씬 가까운 그림이 됐다.
연도별로 보면 흐름이 뚜렷하다
대왕롤앤롤 라벤더 3겹 고급롤화장지 - 고급롤화장지(3겹이상) | 쿠팡
현재 별점 4.6점, 리뷰 150189개를 가진 대왕롤앤롤 라벤더 3겹 고급롤화장지! 지금 쿠팡에서 더 저렴하고 다양한 고급롤화장지(3겹이상) 제품들을 확인해보세요.
www.coupang.com
| 2021년 | 53.4% |
| 2022년 | 48.8% |
| 2023년 | 57.1% |
| 2024년 | 57.5% |
| 2025년 | 59.4% |
| 2026년 상반기 | 65.5% |
2022년이 최근 5년 중 바닥이었다. 이땐 갭투자(전세 끼고 집 사기)가 한창 활발할 때라, 자기자금 없이도 전세보증금 레버리지로 집을 사는 경우가 많았다는 뜻이다. 그런데 그 뒤로 매년 자기자금 비율이 오르더니 올 상반기엔 65.5%까지 찍었다. 2022년 대비 16.7%포인트나 뛴 거다.
왜 이렇게 됐을까. 이유는 간단하다. 대출 규제가 세지고, 토지거래허가구역까지 지정되면서 갭투자 자체가 사실상 막혔기 때문. 전세 낀 매매가 어려워지니 결국 목돈을 직접 들고 있어야 집을 살 수 있는 구조로 바뀐 거다. 광운대 서진형 교수도 같은 맥락으로 분석했다.
액수로 보면 더 소름 돋는다
비율만 오른 게 아니라 실제 금액도 확 뛰었다.
- 2021년 평균 자기자금: 3억 9962만 원
- 2026년 평균 자기자금: 6억 1911만 원 (2억 원 넘게 증가)
- 같은 기간 평균 차입금은 3억 7411만 원 → 4억 26만 원으로, 겨우 7% 증가
자기자금과 차입금의 격차를 보면 더 재밌다. 2021년엔 그 차이가 2551만 원 수준이었는데, 올해는 2억 1885만 원으로 벌어졌다. 8.6배 차이다. 즉 "대출은 예전이랑 비슷하게 받는데, 현금을 훨씬 더 많이 얹어야 집을 살 수 있게 됐다"는 뜻으로 읽힌다.
구별로 나눠보면 "돈 있는 동네"가 더 확실히 드러난다
| 강남구 | 77.9% (1위) |
| 서초구 | 76.7% |
| 송파구 | 73.9% |
| 용산구 | 73.6% |
| ... | ... |
| 강서구 | 57.1% |
| 금천구 | 57.0% |
| 구로구 | 56.6% |
| 관악구 | 56.3% |
| 노원구 | 55.1% (최저) |
강남 3구+용산이 자기자금 비율 상위권을 싹 쓸었고, 노원·관악·구로·금천·강서 등 상대적으로 집값이 낮은 지역은 여전히 대출 의존도가 높다. 재밌는 건 이게 단순히 "부자 동네일수록 대출을 덜 받는다"가 아니라, 애초에 그 동네 집값 자체가 워낙 높아서 대출로 커버할 수 있는 비중 자체가 줄어드는 구조라는 점이다.
평균 자기자금 액수 차이를 보면 체감이 더 확실하다.
- 강남구 평균 자기자금: 17억 7131만 원
- 노원구 평균 자기자금: 3억 5066만 원
- 두 지역 차이: 14억 2065만 원

대왕롤앤롤 라벤더 3겹 고급롤화장지 - 고급롤화장지(3겹이상) | 쿠팡
현재 별점 4.6점, 리뷰 150189개를 가진 대왕롤앤롤 라벤더 3겹 고급롤화장지! 지금 쿠팡에서 더 저렴하고 다양한 고급롤화장지(3겹이상) 제품들을 확인해보세요.
www.coupang.com
이 정도면 그냥 "다른 나라 부동산 시장" 수준의 격차다.
그래서 결론
숫자를 쭉 훑어보면 메시지는 하나로 모인다. "서울 집, 이제 목돈 없으면 진입 자체가 안 된다." 대출 규제가 투기 수요를 억제하려는 취지였겠지만, 부작용으로 현금 동원력이 있는 사람과 없는 사람 사이의 구매력 격차가 더 벌어지고 있다는 게 이번 통계의 핵심이다.
정희용 의원 지적대로, 지금 구조에서는 무주택 실수요자 중에서도 특히 현금이 부족한 2030세대나 첫 내 집 마련을 준비하는 사람들이 가장 큰 타격을 받을 수밖에 없다. "집값을 잡겠다"는 정책이 오히려 "현금 부자만 집을 살 수 있게" 만드는 역설적인 상황이 될 수도 있다는 우려가 나오는 이유다.
개인적으로는 이 통계에서 가장 눈에 띈 건 자기자금과 차입금의 격차가 8.6배로 벌어졌다는 부분이다. 대출 한도 자체는 크게 안 늘었는데 자기자금만 계속 늘어난다는 건, 결국 "레버리지를 못 쓰게 된 시장"이라는 뜻이다. 실수요자 입장에선 청약이나 특례 대출 같은 현금 부담을 낮춰주는 보완책이 더 절실해 보인다.
'생활정보' 카테고리의 다른 글
| 대한항공 기내 와이파이, 이제 공짜로 쓴다? (0) | 2026.09.04 |
|---|---|
| 80일 만에 열린 농협 대출 문... "이제 좀 숨통 트이나요? (0) | 2026.08.19 |
| 자발적 퇴사도 이제 실업급여 OK, 35세 미만이라면 꼭 보세요 (0) | 2026.08.10 |
| 주4일제 진심인 사람 꼭 보세요! 이재명 대통령 '주4일제·주4.5일제' 행보 총정리 (0) | 2026.07.20 |
| 2026년 제헌절 공휴일 확정! 7월 17일 빨간날 맞아요? 법 개정 내용 완벽 정리 (0) | 2026.06.22 |


